
 クレフィ
過去に支払いの遅れがあり信用情報に不安がある人でも、「ブラックOK」とされるカーリースなら車を利用できる可能性があります。
ただし、申し込み可能であっても必ず審査に通るとは限らないため、審査基準や契約条件、費用を事前に確認することが大切です。
この記事では、ノレル・カーリースカルモくん・ノルカの特徴を比較し、審査で見られる項目や信用情報の確認方法、無理なく利用できるプランの選び方を解説します。
カーリースはブラックでもOK?
カーリースは、過去に支払いのトラブルがあっても、サービスによっては相談できる場合があります。大切なのは、広告の言葉だけで判断せず、審査方法と契約後の負担をセットで確かめることです。
信用情報を使う一般的な審査では不利になりやすい一方、独自の仕組みで車の利用を支えるサービスもあります。まずは、ブラックでも利用できる可能性がある理由と、誤解しやすい点を押さえておきましょう。
ブラックOKでも審査通過が保証されるわけではない
「ブラックOK」は、過去に延滞などがある人も相談できるという意味で使われ、希望条件での契約を約束する言葉ではありません。審査の対象となるプランや、初回に必要となる支払いなどは、サービスごとに異なります。
独自審査と案内されていても、本人確認や収入の確認を行う場合があり、何も調べずに車を貸すとは限りません。会社が公表している審査通過率も、集計した期間や対象者によって意味が変わる数字です。
特に、入口となるサービスを利用できることと、新車や高額な車種にすぐ乗れることは別の問題です。条件付きで利用できる場合は、どの車を、何年間、いくらで使えるのかまで確認しましょう。
- 審査を行う会社
- 利用できるプラン
- 契約前に払う費用
- 毎月の支払総額
- 途中でやめる条件
確認した条件が予算に合わなければ、その場で契約せず、車種や利用期間を見直す判断も大切です。車を必要としている事情を伝え、支払いを続けられる範囲で提案を受けるとよいでしょう。
残価設定によって月額の負担を抑えられる
残価を設定するカーリースでは、契約終了時に見込まれる車の価値を差し引き、月額料金を計算します。残価とは、数年後に車を返すとき、どのくらいの価値が残っているかを予想した金額です。
| 比較項目 | 残価を差し引かない場合 | 残価を差し引く場合 |
|---|---|---|
| 車両価格の例 | 200万円 | 200万円 |
| 差し引く残価 | 0円 | 50万円 |
| 分割する車両代の部分 | 200万円 | 150万円 |
| 60か月で割った金額 | 約33,333円 | 25,000円 |
表は残価の仕組みを説明するための計算例であり、実際の見積もりには税金や手数料なども加わります。残価を差し引くと毎月の負担を抑えやすくなりますが、その分だけ審査が必ず有利になるとはいえません。
契約によっては、返却時の車の価値が設定した残価を下回ると、差額の支払いが必要になる場合もあります。残価の差額精算がない契約でも、走行距離の超過や大きな傷に対する費用は別に確認が必要です。
月額料金だけを見て決めず、返却時の支払条件と、車を買い取る場合の金額も見積もりで確認しましょう。すべてのカーリースが残価を設定するわけではないため、各プランの計算方法を比べることが大切です。
カーリースは貸金業法の総量規制の対象外になる
一般的なカーリースは車を借りる契約のため、貸金業者からお金を借りる場合の総量規制には含まれません。総量規制は、貸金業者からの借入残高を、原則として年収の3分の1までとする仕組みです。
たとえば、年収300万円の人が対象となる借り入れを100万円していても、リース契約が法律上一律に禁止されるわけではありません。ただし、すでに返済が多い状況で毎月のリース料金まで払えるかは、別に確認されます。
総量規制の対象外であることは、借金が多くても審査に通ることや、収入の確認が不要なことを意味しません。銀行からの借り入れも総量規制の対象外なので、この点だけでカーローンより有利とは判断できないでしょう。
制度の対象範囲は、金融庁が公開する貸金業法Q&Aでも確認でき、契約の仕組みを理解する助けになります。頭金を作るために新しくお金を借りる場合は、その借り入れ自体に適用される条件も確認してください。
カーローンとは契約や審査の仕組みが異なる
カーリースは車を一定期間使う契約で、カーローンは車の購入代金を借りるなどして分割で払う仕組みです。どちらも支払能力は確認されますが、車の所有者や月々の費用に含まれる範囲が異なります。
| 比較項目 | カーリース | カーローン |
|---|---|---|
| 主な目的 | 契約した車を使う | 車を購入する |
| 車の所有者 | 原則としてリース会社 | 本人・販売店・信販会社など |
| 毎月の支払い | 車両代のほか税金などを含む場合がある | 主に購入代金と利息など |
| 契約終了時 | 返却・再契約・買取など | 完済後も所有して使う |
| 審査を行う主体 | リース会社・信販会社など | 銀行・信販会社など |
| 信用情報の確認 | 会社やプランで異なる | 一般に行われる |
車を返す予定ならカーリースが候補になりますが、長く所有したい場合は、契約終了後の条件まで比べる必要があります。車がもらえるプランでも、対象となる契約年数や必要となる手続きは先に確認しましょう。
カーローンに落ちたからといって、別の会社のカーリースにも必ず落ちると決まったわけではありません。一方で、審査する会社や確認する信用情報が同じなら、似た判断になる可能性もあるため注意が必要です。
カーリースでブラックの人におすすめのサービス3選
信用情報に不安がある人は、審査の仕組みに特徴があるサービスと、低い予算で相談できるサービスを比べましょう。ここでは、ノレル、カーリースカルモくん、ノルカについて、公式情報をもとに特徴を整理します。
3社とも同じ条件でブラックの人を受け入れるわけではなく、掲載順も審査の通りやすさを表すものではありません。特にカーリースカルモくんは、ブラックOKを保証するサービスとして紹介しているわけではない点に注意してください。
| サービス名 | 比較したい特徴 | 事前に確認したい条件 |
|---|---|---|
| ノレル | 独自スコアを使う「だれでもノレル」 | 利用対象と提案される契約の種類 |
| カーリースカルモくん | 予算に合わせた車選びとお試し審査 | 信用情報を含む審査と保証条件 |
| ノルカ | 遠隔起動制御の装置を使う仕組み | 頭金20万円と支払いが遅れた場合の対応 |
掲載する料金や条件は2026年9月17日に確認した内容をもとにしているため、申し込み時には最新の見積もりを確認してください。車種や契約年数で負担は変わるので、広告の最低月額だけをそろえて比べないことも大切です。
ノレル
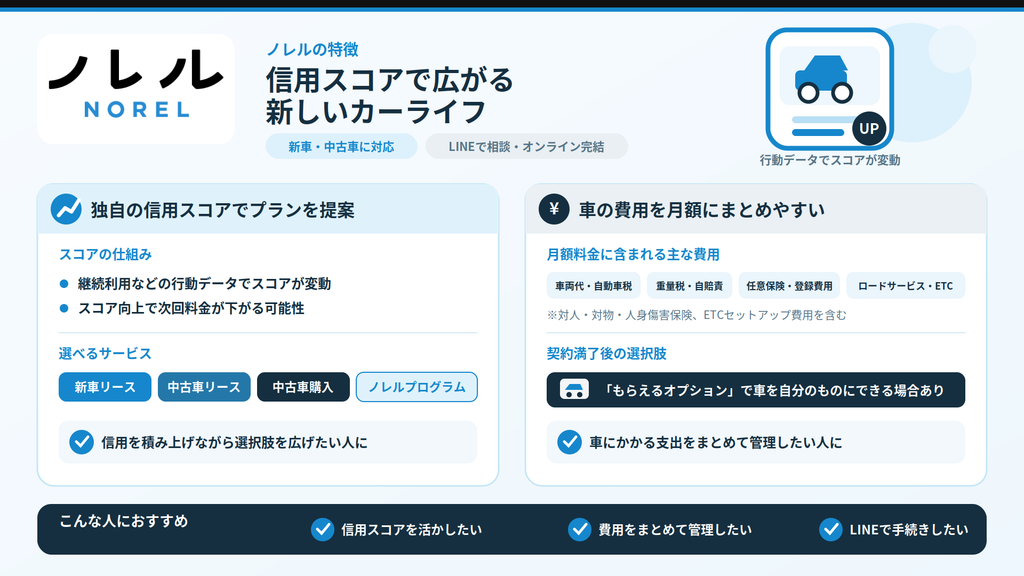
ノレルは、審査に不安がある人に向けて、独自の信用スコアを活用する「だれでもノレル」を案内しています。過去にローンを利用できなかった人が、現在の状況に合う車の使い方を相談する候補です。
| サービス名 | ノレル |
|---|---|
| 運営会社 | 株式会社IDOM CaaS Technology |
| 注目するサービス | だれでもノレル |
| 審査の特徴 | 独自の信用スコアを活用 |
| リースの対象プラン | 残価設定プラン |
| ほかの契約形態 | 購入プラン・マンスリーレンタカー |
| 料金 | 車両・プラン・スコアなどにより異なる |
| 向いている人 | 審査に不安があり利用方法から相談したい人 |
公式サイトには審査通過率100%という案内がありますが、対象は条件を満たす「だれでもノレル」の利用対象者です。免許を持っていない人や反社会勢力、ノレルで悪質な利用歴がある人は、この数字の対象から除かれています。
希望する車への乗り換えにはスコアなどの条件や所定の審査があり、すべての車を同じ条件で契約できる意味ではありません。最初にどのサービスを使い、いつ、どの条件で希望の車に移れるのかまで相談しましょう。
なお、同社が説明する信用回復は、ノレル独自の基準で計算するスコアの回復を指す仕組みです。利用を続ければCICなどに残る延滞記録が早く消える、と受け取らないようにしてください。
リースを希望する場合は、購入やレンタカーの提案との違いを確かめると、契約後の行き違いを防ぎやすくなります。具体的なプランの違いは、だれでもノレルの公式案内を確認したうえで、担当者に見積もりを依頼しましょう。
カーリースカルモくん
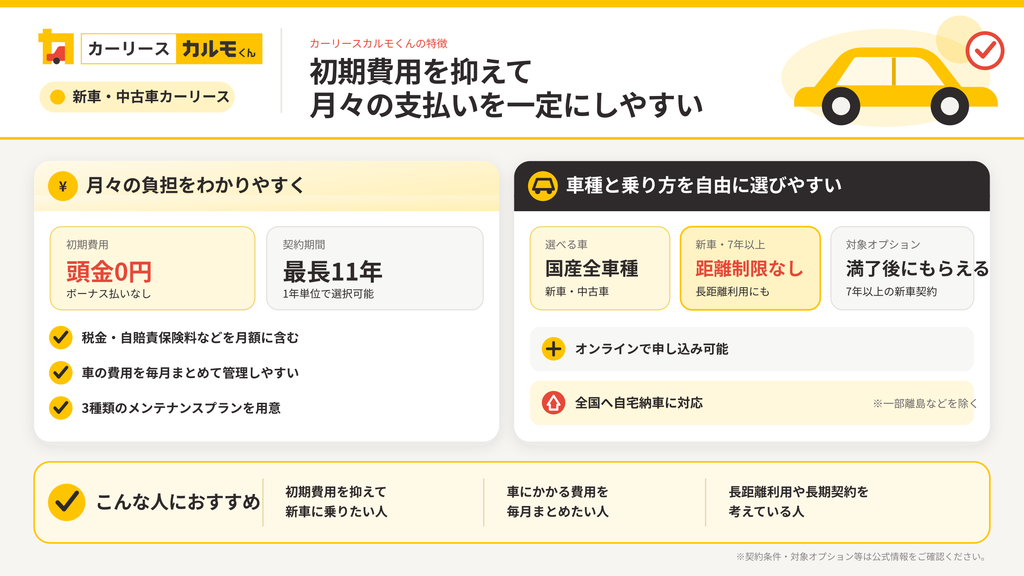
カーリースカルモくんは、月々の予算を抑えながら車を探したい人や、車種を決める前に審査を相談したい人の候補です。ただし、信用情報を確認しない自社リースや、ブラックでも必ず通るサービスではありません。
| サービス名 | カーリースカルモくん |
|---|---|
| 運営会社 | ナイル株式会社 |
| 公式に案内する提携先 | オリックス自動車株式会社 |
| 初期負担の特徴 | 頭金・ボーナス払い0円の案内あり |
| 審査の相談 | 車種決定前のお試し審査あり |
| 信用情報の扱い | 公式の同意条項に照会・登録の定めあり |
| 保証条件 | 審査結果により保証人や保証会社が必要 |
| 向いている人 | 信用情報と予算を確認し車を選びたい人 |
公式のお試し審査は、先に利用できるかを確かめ、その結果をもとに車種やプランを相談できる仕組みです。結果の確認だけもできますが、大きく車種を変える場合には再審査が必要になることがあります。
審査に申し込んだだけで車の契約が決まるわけではないので、提示された条件を見てから検討できます。ただし、「お試し」という名前でも審査の申し込みであるため、個人情報の同意事項は必ず確認しましょう。
公式に掲載されたオリックス自動車の同意条項では、支払能力などを調べるために信用情報を利用するとされています。現在も延滞がある人は、低い月額の車を選べば問題がなくなると考えず、まず支払状況を整理することが大切です。
頭金をまとめて用意しにくく、すでに返済を終えた人などは、家計に合う車種から相談するとよいでしょう。申し込み前にはお試し審査の案内と、個人情報に関する条項をあわせて確認してください。
ノルカ
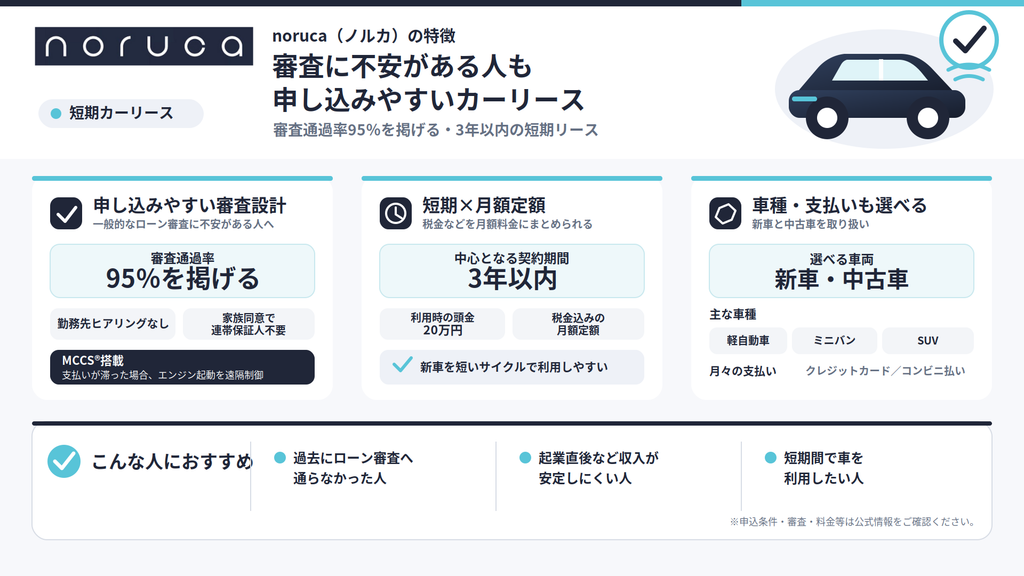
ノルカは、車のエンジン起動を遠隔で管理できる装置を活用し、ローン審査に不安がある人にも案内しているカーリースです。勤務先へのヒアリングを行わないことや、条件付きで連帯保証人が不要なことが特徴として示されています。
| サービス名 | ノルカ |
|---|---|
| 運営会社 | 株式会社クルカ |
| 公式の審査通過率表示 | 95% |
| 頭金 | 20万円 |
| 勤務先への確認 | ヒアリングなしと案内 |
| 連帯保証人 | 家族の同意が得られれば不要と案内 |
| 車載装置 | MCCSによる遠隔起動制御 |
| 支払方法 | クレジットカード・コンビニ |
| 向いている人 | 頭金を用意でき装置の条件に同意できる人 |
公式サイトには審査通過率95%とありますが、掲載ページだけでは集計期間や対象人数までは確認できません。自分が95%の確率で通るという意味ではないため、個別の利用条件を確認してから申し込みましょう。
利用時には頭金20万円が必要なので、月額料金だけでなく、契約前に出せるお金も含めて考える必要があります。手元のお金をすべて頭金に使うと、その後の生活費や車の維持費に余裕がなくなるおそれがあります。
支払いが遅れた場合は、MCCSでエンジンの起動が制御され、入金の確認後に再び利用できる仕組みです。公式FAQでは、再起動の対応は土日祝日や営業時間外には受け付けないと案内されている点にも注意しましょう。
走行中の車が突然止まるという説明ではなく、公式にはエンジンの起動を制御すると記載されています。通勤で毎日使う人は、支払期限と再開の手順をノルカの公式サイトで確かめ、支払いを忘れない方法も決めておくと安心です。
カーリースのブラックOKでも確認される審査項目
ブラックの人も相談できるサービスでは、過去の記録だけでなく、現在の収入や生活の状況が確認されることがあります。ここでは代表的な項目を整理しますが、すべての会社が同じ項目を同じ重さで評価するわけではありません。
詳しい合格基準は公表されていないことが多いため、「年収がいくらなら必ず通る」とは判断できません。申込書に書く内容を正確にそろえ、求められた書類で現在の支払能力を説明することが基本です。
信用情報に金融事故の記録がないか
信用情報を使う審査では、ローンやクレジットの返済が遅れた記録などから、これまでの支払状況を確認します。現在の年収が十分でも、長い延滞や保証会社による立て替えの記録が判断に影響する場合があります。
特に確かめたいのは、過去に遅れた経験があるかだけでなく、いまも未払いが続いているかという点です。すでに完済した人と、今月の返済もできていない人では、家計や契約の状況が大きく違います。
借金に心当たりがなくても、スマートフォン本体の分割払いなど、身近な契約が信用情報に関係することがあります。申し込み前に自分の情報を開示すると、記憶だけでは気づかなかった契約や残高を確認しやすくなるでしょう。
独自審査をうたう会社でも、信用情報を利用するかどうかは別の話なので、案内だけで決めつけないことが大切です。申込画面の同意事項を読み、どの会社が何の目的で情報を確認するのかを把握しておきましょう。
継続的で安定した年収があるか
収入の審査では、年収の金額に加えて、毎月のリース料を払い続けられる収入があるかが重要になります。一時的に大きなお金が入った場合と、毎月同じ程度の給料が入る場合では、説明できる支払計画が異なるためです。
年収の高低だけで考えるよりも、税金や社会保険料を引いたあとの手取り額から、支払える金額を見てみましょう。家賃や食費を払ったあとに余裕が少なければ、年収が高くても車に使える予算は限られます。
会社員なら源泉徴収票や給与明細、個人事業主なら確定申告書などが、収入の説明に役立つ資料になります。ただし、必要な書類や何年分を確認するかは会社で違うため、案内を受けてから準備するとよいでしょう。
売り上げに波がある仕事の場合は、よく売れた月だけでなく、収入が少ない月でも払える予算を考えてください。生活費を残したうえで車を維持できるかを確かめることが、契約後の安心につながります。
年間返済額が年収に占める割合は高すぎないか
年収に対して返済やリース料が多すぎないかを確認すると、収入のうち自由に使えるお金がどれくらい残るかが見えてきます。借入残高だけでなく、それぞれの契約で毎月いくら返しているかを整理することが大切です。
| 計算項目 | リース契約前 | 月3万円のリース契約後 |
|---|---|---|
| 年収の例 | 300万円 | 300万円 |
| 既存の年間返済額 | 60万円 | 60万円 |
| 年間リース料 | 0円 | 36万円 |
| 年間の支払合計 | 60万円 | 96万円 |
| 年収に対する割合 | 20% | 32% |
表は家計を整理するための例で、年間の返済額とリース料の合計を年収で割り、100をかけて計算しています。32%だから必ず落ちるという意味ではなく、各社の審査で使う計算方法や基準も同じとは限りません。
インターネットでは30%などの目安を見かけますが、全国共通の合格ラインとして扱わないようにしましょう。貸金業法の総量規制が見る借入残高と、年間の支払い負担を比べる考え方も別のものです。
家計の確認では、カードの分割払いや住宅ローンも含めて、実際に毎月出ていくお金を書き出してください。そこへ駐車場代や燃料代を加えると、リース料だけではわからなかった負担を把握できます。
勤務先や雇用形態に安定性があるか
勤務先や雇用形態は、今後も収入が続く見込みを考えるための材料で、職業名だけで合否が決まるものではありません。正社員であっても返済が多ければ判断に影響し、パートでも安定した収入があれば相談できる場合があります。
派遣社員や契約社員の人は、雇用期間や更新状況など、現在の働き方を正しく伝えることが大切です。個人事業主の場合も、売り上げだけでなく、経費を引いたあとの所得を説明できるようにしておきましょう。
勤務先への電話が心配な人は、在籍確認を行うかどうかと、書類で確認できるかを申し込み前に尋ねてください。電話での確認がないサービスでも、勤務先や収入の申告そのものが不要とは限りません。
審査を有利に見せようとして、実際には働いていない会社や以前の雇用形態を申告することは避けましょう。今の状況を正直に伝えたうえで、選べる車種や必要な保証条件を相談するほうが、適切な提案を受けやすくなります。
勤続年数が十分にあるか
勤続年数は、現在の勤務先でどれくらい収入を得ているかを示す情報で、収入の継続性を考える材料になります。ただし、すべての会社で共通して勤続1年以上が必要という決まりがあるわけではありません。
転職して間もない場合は、新しい職場の給料がまだ十分に確認できず、追加の資料を求められることがあります。同じ業界で経験を積んできた場合でも、過去の勤続年数を現在の会社の年数に足して記入しないようにしましょう。
急いで車を用意する必要がなければ、入社後の給与明細がそろってから相談する方法も考えられます。通勤に車が必要な人は、勤務開始日や支払予定の給料を説明し、提出できる書類を会社に確認してください。
勤続年数を増やすためだけに生活に合わない仕事を続ける必要はなく、車の予算を調整する方法もあります。入社直後でも、無理なく支払える小さな車から検討すれば、必要な移動手段を整理しやすくなるでしょう。
居住形態に安定性があるか
居住形態や住んでいる年数は、住まいの状況や毎月の住居費を把握するために、申込書で確認されることがあります。持ち家か賃貸かだけでなく、本人の名義か家族の名義かなどを尋ねられる場合もあります。
賃貸住宅に住んでいることだけを理由に、カーリースが利用できないと決まっているわけではありません。実家暮らしでも家計への負担がある場合は、自分が毎月払っている金額を含めて予算を考えましょう。
引っ越したばかりの人は、申込書と運転免許証などの住所が合っているかを確認すると、手続きを進めやすくなります。審査上の評価とは別に、本人確認や車の登録を進めるうえで、住所の確認が必要になるためです。
近いうちに転居する予定がある場合は、納車先や駐車場をどこにするかも含め、先に担当者へ伝えておきましょう。住まいが変わると駐車場代も変わるため、新しい生活での維持費まで見込むことが大切です。
持ち家などの資産があるか
持ち家や預貯金などの資産は、会社によっては支払能力を考える補足情報になりますが、確認しない場合もあります。資産があるだけで信用情報の問題がなくなったり、必ず審査に通ったりするわけではありません。
たとえば、自宅を持っていても住宅ローンの返済が大きければ、毎月の支払いに余裕があるとは限りません。土地や建物の金額と、すぐに生活費へ回せる預金の金額も、同じものとして扱わないことが大切です。
申込書で資産について尋ねられたときは、本人の持ち物と家族の持ち物を分け、事実に沿って回答しましょう。親の持ち家に住んでいる場合などは、自分名義の持ち家として申告しないように注意してください。
資産を持っているという申告だけで、その家や預金が自動的にリース契約の担保になるわけではありません。車を利用するために何を約束する契約なのか、保証や担保に関する項目まで内容を読んで確認しましょう。
契約条件の年齢制限を満たしているか
カーリースには申込時や契約終了時の年齢条件が設けられることがあり、収入があっても条件を満たす必要があります。契約できる下限と上限は会社やプランによって異なるため、希望するサービスごとに確認しましょう。
年齢を見るときは、いま何歳かに加えて、選んだ契約が終わるときに何歳になるかも考える必要があります。長い契約ほど月額を抑えやすい場合がありますが、年齢条件によって希望の年数を選べないこともあるでしょう。
若い人では保証人などを求められる場合があり、年金を受け取っている人では収入の確認方法が異なることもあります。成年であることだけで、すべてのカーリースに同じ条件で申し込みができるとは限りません。
定年後まで利用する予定なら、給料を受け取っている時期と、年金中心になる時期の両方で家計を考えてください。年齢条件に合うことと、将来も負担なく乗れることをあわせて確かめると、契約年数を選びやすくなります。
ブラックになるとカーリースの審査が不利になる理由は?
ブラックと呼ばれる状態が審査に影響するのは、長く続く支払いについて、過去の取引も参考に判断するためです。ここでは、現在は支払えると思っていても、審査する会社が慎重になりやすい理由を説明します。
信用情報に延滞や債務整理などの記録が残るため
過去の延滞をすでに解消していても、支払いが遅れた事実は一定期間残り、新しい契約の審査で確認されることがあります。本人にとって終わった問題でも、審査する側は記録が残る間、その内容を参考にできるためです。
債務整理は、返済が難しいときに借金の支払条件などを見直す手続きで、利用した人の人格を示すものではありません。ただし、手続きに伴う支払状況の変化などが、新たな契約の判断に影響する場合があります。
登録内容は機関によって異なり、どの機関にも同じ名前で債務整理の記録が付くわけではない点に注意しましょう。CICは債務整理を依頼した事実のコメントを登録しないと案内していますが、支払状況などは別に記録されます。
過去の手続き名だけで自分の状況を決めず、実際に残っている記録と、いまの残高を開示情報で確認することが大切です。登録項目の違いは、CICの公式FAQでも確認できるため、説明を読みながら整理しましょう。
支払い能力や信用力を低く評価されやすいため
審査では、今の収入から払えるかという支払能力と、約束どおり払ってきたかという取引の実績があわせて見られます。現在は収入が増えて家計が改善していても、以前の記録が判断材料になることはあり得ます。
たとえば、病気による収入減で過去に支払いが遅れた人は、現在は仕事に復帰しているかもしれません。それでも、申込書だけでは今の家計や改善した事情が十分に伝わらず、慎重な判断になる場合があります。
説明を求められたら、現在の収入や返済の終了など、書類で示せる変化を事実に沿って伝えるとよいでしょう。苦しかった事情を話せば必ず通るわけではありませんが、現在の状況を正確に伝える意味はあります。
支払能力を見直すときは、過去の年収に合わせた車より、これから無理なく払える車を基準にしてください。希望する車種の幅を広げておくと、月額料金や契約条件を調整する相談もしやすくなるでしょう。
契約期間中のリース料金の滞納を懸念されるため
カーリースは数年にわたって使う契約も多く、会社は今月だけでなく、契約終了まで料金を受け取れるかを考える必要があります。過去に支払いが何度も遅れた記録があると、将来も同じことが起きないか慎重に確認される可能性があるでしょう。
車を返せばすべての支払いが終わるとは限らず、途中でやめる場合の費用は契約内容によって決まります。車の価値が下がることや、回収などに費用がかかることもあるため、会社にとって支払いの継続は重要です。
利用者も、リース料に燃料代や保険料を足した金額で家計を確認すると、支払計画を立てやすくなるでしょう。任意保険やタイヤの交換などが月額に含まれない場合は、そのためのお金を別に残しておく必要があります。
契約する前に、収入が下がった月でも続けられるかを考え、支払日と給料日の関係も確かめてください。口座残高の確認や支払日の通知を活用するなど、うっかりした払い忘れを防ぐ工夫も役立ちます。
保証会社の審査基準を満たしにくくなるため
保証会社を利用する契約では、販売店や相談窓口が前向きでも、保証を引き受ける会社の審査を通る必要があります。相談先の説明が親切だったことと、正式な契約が認められることは分けて考えましょう。
保証会社は、契約者が払えない場合の支払いを引き受ける立場なので、信用情報や現在の負担を確認します。審査する会社がどこかによって判断が変わるため、サービス名だけでは仕組みがわからない場合もあります。
会社から連帯保証人を求められた場合は、本人が払えなくなると保証人も支払責任を負うことを理解しておきましょう。家族の名前を借りるだけの手続きではないため、支払額や期間を共有し、十分に相談する必要があります。
保証会社が立て替えても本人の支払義務がなくなるわけではなく、通常は立て替えた会社への返済が必要です。保証料が別にかかるかも確認し、保証が付くことを理由に予算を広げすぎないようにしてください。
金融事故の情報が消えるまで一定期間かかるため
信用情報には決められた保存期間があり、返済を終えた直後に、過去の支払状況がすべて消えるわけではありません。保存する期間の数え始めも異なるため、延滞した日から一律に5年と考えるのは正確ではありません。
| 信用情報機関 | 主な情報 | 公式に案内する保存期間 |
|---|---|---|
| CIC | 契約内容・支払状況 | 契約中および契約終了後5年以内 |
| JICC | 契約内容・返済状況など | 2019年10月1日以降の契約は、原則として契約中および契約終了後5年以内 |
| 全国銀行個人信用情報センター | ローンなどの取引情報 | 契約中および契約終了日から5年以内 未完済の場合は完済日から |
| 全国銀行個人信用情報センター | 破産・民事再生の官報情報 | 手続開始決定日から7年以内 |
JICCでは契約した時期や情報の種類による違いもあるので、表の期間だけで削除日を決めないようにしましょう。開示報告書の契約終了日などと、各機関が公開する説明をあわせて確認することが大切です。
具体的な保存期間は、CIC、JICC、全国銀行個人信用情報センターの公式案内で確かめられます。記録が消えたあとも、現在の収入や借り入れに関する審査は行われるため、通過が保証されるわけではありません。
カーリース審査で使われるブラックリストとは?
カーリースを調べるとよく出てくるブラックリストという言葉は、正式な制度名ではなく、一般に使われる呼び方です。仕組みを正しく理解すると、自分が何を確認すればよいかがわかり、必要以上に不安を広げずにすみます。
ブラックリストという名称の一覧表は存在しない
信用情報機関には、支払いに問題がある人だけを集めた、ブラックリストという名称の一覧表はありません。CICも公式FAQで、その名前のリストはなく、客観的な取引の事実を保有していると説明しています。
信用情報には支払いの遅れだけでなく、契約内容や残高なども記録され、審査を行う会社の参考資料になります。ローンをきちんと返している人も情報が登録されるため、登録があること自体は問題ではありません。
信用情報機関は各社に情報を提供しますが、カーリースの契約を認めるかどうかを最終決定する立場ではありません。したがって、信用情報機関に問い合わせれば、希望するカーリースの合否を教えてもらえるわけではないのです。
「リストから外してもらえば必ず車に乗れる」と考えず、まずは自分の取引状況を確かめてください。言葉の意味については、ブラックリストに関するCICの説明を読んでおくと、案内の内容を判断しやすくなります。
信用情報に金融事故が登録された状態を指す
一般にブラックと呼ばれるのは、長い延滞など、審査で不利になり得る取引の情報が登録されている状態です。金融事故という言葉も交通事故のことではなく、返済や支払いに関するトラブルを表しています。
開示した報告書には、入金の状況や契約の終了状況などが、文字や記号を使って記載されています。CICで使われる「異動」などの表示もあるため、普段の言葉の意味だけで判断せず、公式の説明と照らし合わせましょう。
報告書の一つの記号だけを見て、すべての会社で利用できないと決めることはできず、判断は各社で異なります。短い払い遅れと長期の延滞も同じではありませんが、小さな遅れなら影響がないと断定することもできません。
自分の情報を見る目的は、ブラックかどうかを一言で決めることより、残高や支払状況を正確につかむことです。何がいつ起き、現在どうなっているかを整理できれば、次に相談する内容も具体的になるでしょう。
支払いの延滞や債務整理などが登録の原因になる
審査に影響する情報は、ローンの返済だけでなく、クレジットカードや商品代金の分割払いなどからも登録されることがあります。自分では少額の支払いだと思っていても、契約上は信用情報に関わる場合があるため注意しましょう。
- ローンの長期延滞
- カード代金の未払い
- 端末の分割代の延滞
- 保証会社の立て替え
- 債務整理に伴う情報
スマートフォンを使っている人は、通信料の支払いと、端末本体を分割で購入した契約を分けて考えてください。端末代の分割払いが残っている場合は、毎月の請求に含まれる支払状況が信用情報に関係し得ます。
一方、公共料金を口座から直接払っている場合と、クレジットカードを通して払っている場合は、同じ扱いではありません。CICは直接支払う公共料金の延滞は登録しないとしていますが、カード代金の支払いが遅れた場合は別に考える必要があります。
何を払ったかだけでなく、どの契約の代金を、どんな方法で支払っていたかを確認することが大切です。過去の請求明細や契約先を調べると、信用情報に記載された会社と、利用していたサービスを結び付けやすくなります。
金融事故の記録がカーリース審査で不利に働く
金融事故に関する記録は審査で不利になる可能性がありますが、記録がある人の利用を法律が一律に禁止しているわけではありません。それぞれの会社は、信用情報の内容と自社の審査基準をもとに、契約できるかを判断します。
同じサービスでもプランが違えば契約先や確認方法が変わる場合があるため、広告の名前だけで比較しないことが大切です。担当者には、希望するプランで信用情報を利用するか、どの会社が審査するかを尋ねるとよいでしょう。
審査に落ちた場合でも、信用情報機関がその理由を把握しているわけではなく、詳細がわからないこともあります。申し込みを重ねて原因を探るより、収入や返済額、申告した情報を見直し、変えられる条件を整理してください。
誤った登録が見つかった場合は登録元の会社に確認できますが、事実である情報を希望だけで消すことはできません。CICの訂正・削除に関する説明も確認し、記録を早く消せるとうたう案内には安易にお金を払わないようにしましょう。
カーリースのブラックOKに関するよくある質問
ブラックでも利用できるかを考える際は、信用情報の確認方法や申し込みの進め方についても疑問が出てくるでしょう。ここでは、無職の場合の扱いや月額の見直しなど、契約前に知っておきたい点をまとめます。
自分がブラックか確認する方法はありますか
自分の状況は、信用情報機関の本人開示を利用し、どの契約にどのような情報が登録されているかを見ることで確認できます。ブラックかどうかを判定する証明書ではありませんが、残高や支払いの記録を調べるために役立つ資料です。
| 信用情報機関 | 公式の本人開示窓口 | 確認するときの考え方 |
|---|---|---|
| CIC | インターネット開示 | 加盟会社のカード・分割契約などを確認 |
| JICC | スマートフォンでの申し込み | 加盟会社の借入・返済情報などを確認 |
| 全国銀行個人信用情報センター | 本人開示の手続き | 加盟銀行などの取引情報を確認 |
各機関に登録される情報は同じではなく、1か所で開示すれば他の機関の全情報まで読めるわけではありません。契約した会社の加盟先がわからない場合や全体を確認したい場合は、複数の機関での開示を検討しましょう。
- 契約先の加盟機関を調べる
- 公式の開示窓口へ進む
- 本人確認を済ませる
- 開示報告書を確認する
- 誤りは登録元へ尋ねる
必要な本人確認書類や手数料は機関と申込方法で異なるため、申し込み当日の公式案内を確認してください。結果を受け取ったら、氏名だけでなく過去の契約先、現在の残高、終了した契約の表示まで見ておくとよいでしょう。
身に覚えのない会社名があっても、社名変更や保証契約による表示の場合があるので、すぐに不正と決めつけないことが大切です。報告書の見方がわからないときは、公式の説明書を使い、必要に応じて登録元の会社へ確認しましょう。
無職でもカーリースを利用できますか
無職でも年金などの収入がある人や、家族の協力を得られる人は、会社の条件によって相談できる場合があります。ただし、今後の支払いに使える収入や資金の見通しがなければ、本人名義での契約は難しくなります。
仕事をしていないことと、収入がまったくないことは同じではないため、受け取っている収入を正確に伝えましょう。年金や家賃収入などをどのように扱うか、どの資料が必要かは、希望する会社に確認する必要があります。
家族が契約者になる場合は、その家族が契約内容を理解して申し込み、実際に使う人を会社へ伝えることが大切です。審査を通すために名前だけを借りるのではなく、契約者と使用者が異なる利用を認めているか確認してください。
再就職が決まっている人は、勤務開始後の収入が確認できる時期を待つことで、相談しやすくなる場合があります。すぐに車が必要なら、短期間のレンタカーなども含め、収入が整うまでに必要な費用を比べてみましょう。
すでに返済が苦しい場合や債務整理の手続き中は、新しい契約が家計に与える影響も考える必要があります。手続きを依頼している弁護士などがいる人は、車が必要な理由と見積もりを伝え、契約前に相談してください。
月額料金を下げると審査に通りやすくなりますか
月額料金を下げると、収入に対する毎月の負担が小さくなるため、支払計画を見直すうえでは役立ちます。ただし、信用情報の問題がなくなるわけではなく、料金を下げた分だけ合格率が上がるとはいえません。
- 小さな車種に変える
- グレードを見直す
- 不要な装備を外す
- 中古車も比較する
- 維持費も計算する
見直しでは、車両価格を抑える方法と、支払いを先に延ばして月額だけを下げる方法を分けて考えましょう。ボーナス払いを加えると通常月の表示額は下がりますが、年間の支払いが同じだけ減るわけではありません。
たとえば月2万円に年2回各6万円のボーナス払いがあると、年間の支払額は36万円で、月平均では3万円になります。ボーナスが少ない年にも支払えるかを確かめ、毎月均等に払うプランと総額で比べることが大切です。
契約を長くすると月額が下がる場合もありますが、仕事や家族の状況が変わっても支払いが続く点を忘れないでください。車の価格と維持費を抑えたうえで、必要な利用期間に合うプランを選ぶと、家計に合う条件を見つけやすくなります。
複数のカーリースへ同時に申し込んでも問題ありませんか
複数社の料金や条件を比べることはできますが、見積もりの相談と正式な審査の申し込みは区別して進めることが大切です。信用情報を照会する審査の場合は、申し込みに関する情報が一定期間残ることがあります。
CICの申込情報は照会日から6か月間、JICCの申込情報は照会日から6か月以内という保存期間です。全国銀行個人信用情報センターでも照会記録が残り、会員への提供は利用日から6か月以内とされています。
複数の申し込みがあることを各社がどう評価するかは異なり、「何社以上なら必ず落ちる」という共通の基準はありません。それでも、条件を変えずに申し込みだけを増やす方法では、家計や信用情報の問題は解決しにくいでしょう。
- 見積もりで条件を比べる
- 審査する会社を確認する
- 候補をしぼって申し込む
- 結果と条件を確認する
- 必要なら予算を見直す
一つの窓口から複数の会社へ審査を依頼する仕組みもあるため、どこへ申し込みが送られるかを先に確認してください。見積もりだけのつもりでも審査への同意を求められる場合は、送信する前に手続きの内容を確かめましょう。
カーリースのブラックOKに関するまとめ
カーリースは、信用情報に問題がある人でも相談できる場合がありますが、「ブラックOK」だけで希望の契約が保証されるわけではありません。審査方法に加えて、頭金や月額料金、契約が終わるときの条件まで確認することが大切です。
ノレルは独自スコアを使うサービス、ノルカは遠隔起動制御を活用した仕組みが特徴となっています。カーリースカルモくんは予算に合う車を相談する候補ですが、信用情報を含む審査があることを理解しておきましょう。
まずは本人開示で現在の記録を確かめ、返済や生活費、車の維持費を含めて、無理なく払える予算を決めてください。審査に通ることだけを目標にせず、暮らしを支える移動手段として長く使えるかを考え、条件に納得できるサービスへ相談しましょう。